最新新闻

来自加拿大中文媒体的重要新闻报道。

51.ca News • Nov 8, 2026

多伦多46岁男子15万积蓄想投资养老!网友:几天亏$2000能忍吗?

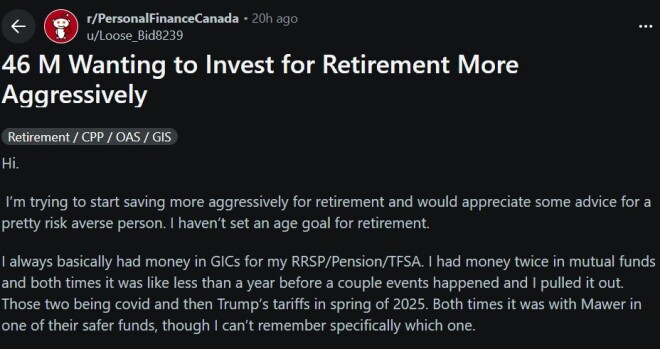
46岁,有房子、有工作,退休投资账户里也已经积累了约15万加元,却始终不敢承担太多投资风险。近日,一名住在大多伦多地区的男子在Reddit理财社区发帖求助。他希望趁退休前更积极地积累财富,但过去两次投资基金的经历,让他对市场波动心有余悸。如今,他想找到一种比定期存款(GIC)更有增长潜力、风险又相对较低的投资方式。年薪11.45万,房贷还有27.7万这名男子现年46岁,妻子43岁,两人有两个孩子,分别为8岁和5岁。他目前年薪11.45万加元,另有相当于基本工资20%的奖金;妻子领取最低工资,年收入不足4万元。家庭住房估值约85万元,剩余房贷27.7万元,摊还期还有13年,没有其他债务。在储蓄方面,男子的TFSA、RRSP、锁定退休账户(LIRA)及公司退休计划等,合计约15万元。另外还有6,000元支票账户余额,以及为孩子准备的1.5万元RESP教育储蓄。妻子此前长期工作的公司也有养老金计划,但具体金额他尚未确认。尽管已经46岁,他仍没有确定自己打算几岁退休。图片来源:Pexels,作者:Erik Mclean两次尝试投资,都被市场波动吓退男子透露,多年来,他习惯将退休储蓄和TFSA中的资金主要放在GIC里。他也尝试过其他投资。第一次购买共同基金后不久,遇上新冠疫情引发的市场动荡;第二次则碰上2025年春季特朗普关税风波。两次基金投资,他都在持有不到一年时退出。原帖没有说明两次投资是否真的亏钱。如今,眼看退休年龄逐渐接近,他希望改变过去过于保守的投资习惯,却又担心重蹈覆辙。网友直言:也许GIC才适合你帖子引发不少网友讨论。一名网友认为,既然发帖人面对暂时性的市场波动就会撤出投资,那么按照他目前表现出的风险承受能力,GIC或许仍然是更合适的选择。另一名网友追问:“你当时是怎样决定撤出投资的?”也有人指出,即使是风险相对较低的基金,也不能保证价格不跌。如果市场稍有波动就恐慌卖出,换掉GIC未必能改善投资结果。还有网友直接问:“如果你把5万元投进ETF,几天之内就亏掉2,000元,你能忍住不把剩下的4.8万元撤出来吗?”他认为,长期投资难免经历市场起伏。如果无法承受这些波动,继续选择GIC也未尝不可。网友建议,可以先了解股票、债券混合配置的ETF,或者从少量长期储蓄开始尝试,而不是一下子把全部资金转进股市。图片来源:Pexels,作者:Kindel Media不敢冒险?建议提高收入评论区还有一个引发争论的建议。一名网友认为,与其追求风险更高的投资,不如尝试增加家庭收入。如果男子的妻子能够找到年薪5万至7万元的工作,并将收入更多地用于退休储蓄,即使投资回报相对保守,长期积累的金额也可能相当可观。网友还给出了一组假设测算:以现有15万元为起点,持续储蓄14年,假设年回报率达到4%,到60岁时退休资金可能增长至约93万至115万元。也有人反驳,男子生活在成本较高的大多伦多地区,家里还有两个年幼孩子。如果不愿承担投资波动,就只能考虑增加储蓄、调整退休目标或延长工作时间等其他选择。46岁规划退休,先想清楚什么?除了具体投资产品,部分网友认为,应该先确定自己的退休目标。例如,究竟希望60岁、65岁还是更晚退休?退休后每年需要多少生活费?夫妻双方未来能领取多少公司养老金、CPP和OAS?这些问题都会影响退休储蓄的目标和投资期限。此外,也需要考虑家庭应急储蓄、房贷负担,以及自己面对投资亏损时的真实反应。毕竟,投资不只有收益率高低的问题。即使一项投资长期可能获得更高回报,如果投资者无法承受中途下跌而提前卖出,最终结果也可能与预期相差甚远。对于准备退休的中年家庭来说,最难的或许不是找到收益最高的投资,而是找到一种符合自身情况、能够长期坚持的理财方式。

Vansky • Nov 8, 2026

大温11月人们“情绪低落”?忧郁可能已经找上门

随着加拿大进入11月,白昼越来越短,气温逐渐下降,阴雨天气也开始增多。不少人发现,最近容易感到疲惫、心情低落,甚至不太愿意出门与人交流。这可能不仅仅是天气变冷带来的不适,还可能与所谓的“冬季忧郁”(Winter Blues)或季节性情绪失调(Seasonal Affective Disorder,简称SAD)有关。加拿大专家提醒,日照减少可能影响人体生理节律、情绪和日常生活。对于部分人来说,相关症状甚至从11月就已经开始。 15%的加拿大人经历冬季忧郁根据天气网的报道,注册心理治疗师Mary Marano博士表示,随着冬季临近,时钟调整、日照时间缩短以及气温下降,都会对人们的身心状态产生影响。她指出,约15%的加拿大人会经历不同程度的冬季忧郁,而约2%至3%的加拿大人可能受到较严重的季节性情绪失调影响。对于一些人来说,11月就是情绪开始发生变化的时间。落叶已经凋零,积雪却还没有到来,户外经常阴暗、潮湿,白天和夜晚都缺少阳光。这种季节变化容易让人产生孤独感,也可能影响日常生活的积极性。 日照减少,不只是心情受到影响随着白昼缩短,人体内部的生理系统也会发生变化。专家指出,阳光与人体的生物钟、皮质醇分泌节律以及维生素D生成等方面密切相关。日照不足可能影响睡眠、精力和情绪。部分人还可能出现注意力下降、疲劳以及社交意愿降低等情况。心理治疗师Marano提醒,人们也需要留意自己的内心对话。她表示,大脑会受到我们日常思维方式的影响。如果每天不断告诉自己“冬天太糟糕了”“接下来几个月都不会好过”,可能进一步加重消极情绪。她建议尝试调整思维方式,不要让对冬季的负面预期主导自己的日常生活。专家建议:主动与邻居、朋友保持联系除了调整心态,保持社交联系同样重要。全球老龄化及年龄歧视研究专家Jane Barratt指出,冬季尤其需要关注孤独和社会隔离问题。她建议,天气变冷、日照减少时,不妨主动敲敲邻居的门,问问对方最近是否安好,是否需要帮助。这种看似简单的互动,不仅能够帮助他人,也有助于自己保持与社区的联系。冬季不应该成为减少社交、与外界隔绝的理由。即使不方便外出,也可以通过电话、视频聊天或与亲友聚会维持日常联系。饮食也能帮助调节情绪除了社交和心理调整,饮食也是专家特别提到的一个方面。认证整体营养师Nadia Kotsos表示,人体制造血清素(Serotonin)需要一种名为色氨酸(Tryptophan)的氨基酸。鸡蛋、三文鱼和南瓜籽等食物都含有色氨酸,可以作为日常饮食的一部分。她特别推荐一个简单的方法:在一碗热燕麦粥上撒一些南瓜籽,既方便又能增加营养。不过,饮食只是整体健康管理的一部分,不能代替针对季节性情绪失调的专业治疗。 加拿大漫长冬季,提前做好准备专家提醒,面对漫长而阴暗的冬季,提前建立健康的生活习惯十分重要。可以从以下几个方面入手:尽量接触自然光: 白天有阳光时适当外出散步。保持社交: 主动联系朋友、家人和邻居,避免长期独处。调整饮食: 适当摄取鸡蛋、鱼类、南瓜籽等营养丰富的食物。关注心理状态: 留意持续的情绪低落、疲劳和兴趣减退。必要时寻求专业帮助: 如果情绪问题持续影响睡眠、工作或日常生活,应咨询医生或心理健康专业人士。需要注意的是,普通的冬季情绪低落与季节性情绪失调并不完全相同。如果症状明显、持续时间较长,或出现严重抑郁及自伤念头,应及时寻求专业医疗帮助。虽然加拿大11月的阳光越来越少,但专家认为,这段时间同样可以成为重新建立生活节奏、加强人际联系和照顾身心健康的机会。

Vansky • Nov 8, 2026

40多岁没有退休金, 该不该清空存款翻新房子?

最近在 Reddit 的加拿大个人理财板块 r/PersonalFinanceCanada 上,有一位房主发帖求助,引发了网友们的热烈讨论。发帖人(OP)与妻子面临着一个许多中年房主都会纠结的难题:为了彻底整修一栋年久失修的老房子,是否值得清空全部的现金储蓄?   图片来源:Pexels,作者:Francesco Ungaro     核心困境:年过四十、身无储蓄与破旧的老房 发帖人夫妇目前处于40多岁的中年阶段,家庭总收入(HHI)为 12.5万加元,两人均为自由职业者,没有公司企业年金。 他们居住在加拿大大多伦多地区(GTA)一栋建于40年代、带有80年代装修风格的老房子里。目前房屋估值为 110万加元,剩余房贷仅剩 17.5万加元,预计在 7年内就能完全付清。 然而,这栋房子的居住状态已经非常糟糕: "房屋估值 110 万加元,剩余 17.5 万加元房贷,7 年内还清。看起来需要 35 万加元来将房子彻底整修一番,我们假设这会在大约 20 年后准备降级换房时增加房屋价值。" 按照承包商亲戚的评估,基础硬装修预算高达 35万加元(包含屋顶、门窗、厨房、浴室、地板以及拆除墙壁为居家办公腾出空间等)。然而,这将直接清空两人的全部现金储蓄。 面对“没有存款、年过四十、没有退休金”的现实,发帖人陷入了深深的焦虑与自我怀疑: "没有存款的想法令人担忧,这让我感到压力山大。这是一个巨大的错误,还是说我们可以安心地知道房子很快就会还清、能带来一点月租金,如果情况太紧绷还可以随时启动降级换房?"   网友热议:这笔账到底划不划算? 这篇帖子发出后,社区网友们从财务理性、养老规划以及装修现实等角度展开了激烈的交锋。 1. 批评派:“这简直是疯了,拿几年的辛劳打水漂” 许多网友认为,花 35 万加元去装修一栋预计 20 年后才卖掉的房子,在财务上极不理智。 收入与工时完全不成正比: "这是整整 3 年的税前家庭总收入,接近 5 年的税后收入。整整 5 年!你接下来 5 年去上班,全都是为了这个项目。想想看吧。" 20 年后的增值是个伪命题: "老兄,装修也是会贬值的。你以为装修能带来的房产增值,在 20 年后会归零。20 年后的任何买家,都会觉得你的房子依然需要重新装修。" 另一位网友也直言:“在 GTA(大多伦多地区),地理位置才是决定价值的王道。等你到时要卖房时,你当年精心挑选的装修风格可能早就过时了。” 2. 替代方案:买新房、利用 HELOC 还是分步微调? 关于买新房或换房:发帖人曾考虑过换房,但她无奈地表示: "我们在网上看过其他房子,但要实现资产变现并支付各种费用和土地转让税,我们实际只能买 80万加元左右的房子……如果 80万能买到让我们满意且不需要花钱的房子,那毫无疑问选这个。但去到一个较差的社区还要花 20万去翻新,这就说不准了……” 关于房屋信贷(HELOC),部分网友建议可以申请一个房屋资产额度信贷(HELOC)作为备用或分摊部分费用: "可以考虑申请 HELOC 并用它来支付一部分装修费用……手头有更多现金能让你感觉好受些,而且利率也没那么高。" 也有网友提醒:“只要你有一笔不错的可支配收入每个月用来还债,使用 HELOC 是完全没问题的。或者用现金和 HELOC 搭配着用,确保手里永远留一点应急资金。” 关于自己动手(Sweat Equity),有网友建议夫妻俩自己学着做一部分工以节省人工费: "大部分报价里的 35 万加元都是人工费。如果你能自己动手做一部分,就能省下一大笔钱……对于我们中产阶级来说,省钱意味着必须付出自己的时间和精力。" 但发帖人坦言自己“完全没有动手能力”,而且全屋铲到只剩龙骨(to the studs)的工程量对非专业人士来说实在过于庞大。 这场讨论的核心,实际上折射出了生活品质与财务安全之间的博弈。 房子确实十分破旧(屋顶老化、地板开裂、橱柜摇摇欲坠),长期居住在这样的环境中对身心是一种折磨;但另一方面,作为没有公司年金的自由职业者,在步入中年的关键节点清空所有流动储蓄、背负高额装修开销,也确实极大地放大了抗风险的脆弱性。 正如许多理性网友所建议的,或许更稳妥的方案是精简需求,只做屋顶和门窗等必须防损的刚需维护,将非核心的豪华翻新推迟或分阶段进行,而不是一口气押上全部身家,让自己陷入巨大的财务焦虑之中。

Vansky • Nov 8, 2026

加拿大人退休存款大公开!各年龄段要存多少钱

在加拿大,究竟要存多少钱才能安心退休?随着生活成本、住房开支和医疗相关支出不断增加,退休储蓄成为越来越多加拿大人关心的话题。 根据加拿大蒙特利尔银行(BMO)年度退休调查,加拿大人目前认为,想要过上舒适的退休生活,平均需要准备约 170万加元,比上一年的154万加元明显增加。但现实情况如何?加拿大不同年龄段的人,实际上又存下了多少钱? 根据文章整理的加拿大统计局、加拿大税务局(CRA)及加拿大服务部(Service Canada)相关数据,各年龄层的退休账户余额存在明显差异。以下数据可以帮助大家了解自己所处年龄段的大致储蓄水平。 一、加拿大人不同年龄段,退休账户存款有多少? 35岁以下:退休储蓄刚刚起步这个年龄段的家庭,退休账户中位数只有1.5万加元,平均为5.75万加元。只有54.7%的家庭持有RRSP、RRIF或LIRA账户。年轻人通常需要同时面对房租、学生贷款、买房首付等压力,因此不少人还没有开始认真准备退休金。不过,越早开始储蓄,越有机会利用长期复利增长。35至44岁:储蓄开始加速这个年龄段的退休账户中位数升至3.3万加元,平均达到8.86万加元。账户持有比例也增加至64.6%。这一阶段通常面临房贷、育儿、家庭开销和职业发展等多重压力,但收入增长也可能为退休储蓄创造更多空间。45至54岁:退休储蓄的重要冲刺期这个年龄段的退休账户中位数达到7.26万加元,平均为17.35万加元。约69.6%的家庭持有相关退休账户。文章指出,一些理财规划建议认为,50岁左右可以考虑将退休储蓄目标设定为年收入的4至6倍,但这并不是适用于所有人的统一标准。55至64岁:退休前的关键阶段 这是所有年龄组中退休账户余额最高的阶段:中位数:12万加元,平均数:26.6万加元。约70%的家庭持有退休账户值得注意的是,平均数超过中位数一倍以上,说明部分高储蓄家庭拉高了整体平均水平。距离退休越来越近,许多人开始增加储蓄、偿还债务,并重新调整投资组合。65岁及以上:开始动用退休积蓄进入退休年龄后,账户中位数下降至10.22万加元,平均余额为24.87万加元。这并不一定意味着储蓄能力下降,而是许多人已经开始提取过去积累的退休资金,用于日常生活。按照加拿大税务规定,RRSP必须在持有人年满71岁的当年12月31日前结束,通常可以转换为RRIF,之后按照规定提取资金。二、TFSA免税储蓄账户:各年龄段平均有多少钱? 除了RRSP,加拿大人还可以通过TFSA(免税储蓄账户)为退休生活积累资金。TFSA最大的特点是:符合规定的投资收益及提款通常免税,而且提款不会计入应税收入。根据文章引用的CRA 2023税务年度数据,各年龄段TFSA平均余额如下: 从数据可以看出,年龄越大,TFSA平均余额整体越高。尤其是60岁以后,账户余额增长更加明显。对于已经有雇主养老金、RRSP额度受到限制的人来说,TFSA也是积累额外退休资金的重要工具。2026年TFSA年度供款额度为7,000加元。如果从2009年开始就符合资格,却从未向TFSA供款,按照文章所述,截至2026年1月1日,累计供款额度可达109,000加元。三、加拿大退休后,每个月能领多少政府养老金? 除了个人储蓄,加拿大退休人士还可能获得CPP和OAS两项重要政府养老金。1. CPP加拿大养老金根据文章提供的2026年7月数据: 需要注意,最高金额并不是人人都能领取。要获得最高CPP,通常需要接近39年的较高水平供款记录。如果延迟到70岁才开始领取CPP,月领取金额最高可以比65岁开始领取增加42%。2. OAS老年保障金2026年10月至12月期间,OAS最高月付款金额如下: OAS金额会根据生活成本变化进行定期调整。不过,高收入退休人士需要留意OAS追回税(Clawback)。文章指出,65至74岁人士如果2025年净全球收入超过152,062加元,将无法获得OAS付款。实际资格及金额还取决于居住年限、收入和其他相关规定。四、加拿大人认为退休需要170万,BC省居民目标更高! 根据BMO年度退休调查,加拿大人对退休储蓄的期望越来越高。加拿大人认为舒适退休平均需要:170万加元。36%的人担心自己无法达到退休储蓄目标。14%的人表示根本不打算退休。28%的人储蓄比例不到收入的5%。38%的人储蓄比例在收入的5%至10%之间。各省之间的退休目标也有明显差异。其中,BC省居民的退休储蓄目标最高,平均达到 220万加元。大西洋省份居民的目标则相对较低,平均约92.8万加元。这也反映出不同地区的生活成本、住房支出和退休生活预期存在差异。五、2026年RRSP和TFSA额度是多少?对于希望增加退休储蓄的加拿大居民,以下两个数字值得记住: RRSP实际可供款额度通常还取决于上一年度收入的18%、年度上限及养老金调整等因素,具体以CRA个人账户中的额度为准。 六、退休到底需要多少钱?关键不只是账户余额 从这些数据可以看到,加拿大人不同年龄阶段的退休储蓄差距相当明显。 尤其需要注意的是,平均数并不代表大多数人的真实情况。例如,55至64岁家庭退休账户平均有26.6万加元,但中位数只有12万加元。 此外,退休规划也不能只看RRSP余额,还需要综合考虑: 是否拥有自住房,以及是否还有房贷; 是否有雇主养老金或其他退休收入; CPP和OAS每月可以领取多少; TFSA中有多少免税储蓄; 退休后的生活成本及医疗、照护支出。 对很多加拿大居民来说,真正重要的不是一定要存到170万加元,而是提前了解自己的退休收入来源和未来开支,制定适合自己的储蓄计划。

YorkBBS News • Nov 8, 2026

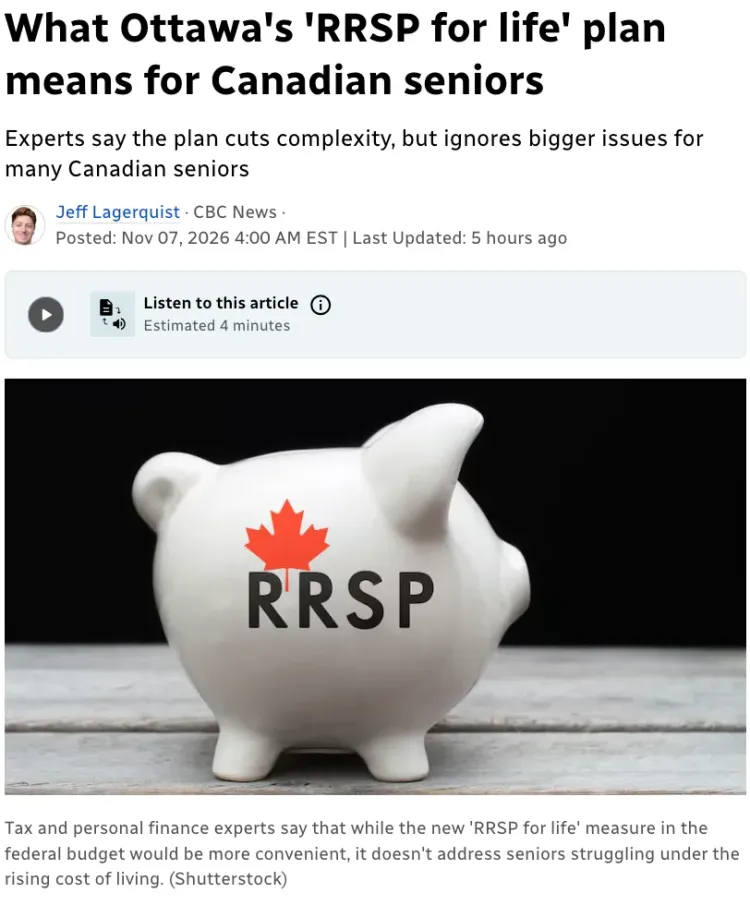
加拿大宣布“终身RRSP”计划,利好中产家庭

加拿大新联邦预算案提议对“注册退休储蓄计划”(RRSP)进行调整,旨在简化每年数以千计老年人的财务规划,中产家庭的人士退休以后就省心多了。 “注册退休储蓄计划”(RRSP)是加拿大的一种储蓄账户,既能降低当前的纳税额,又能让储蓄和投资在退休前实现免税增长。 该账户可持有多种金融资产,包括现金、股票、担保投资证(GIC)以及交易型开放式指数基金(ETF)。 在2026纳税年度,个人可缴存的金额最高为其2025年劳动所得的18%,上限为33,810元。如果您参加了自己单位的养老金计划,那么这些养老金缴存额将从上述18%的限额中扣除。 所以,加拿大收入高的人士每年都会有投资RRSP。 RRSP的改革内容 目前,当注册退休储蓄计划(RRSP)的持有人年满71岁时,必须将账户内的资金取出,或将其转换为注册退休收入基金(RRIF)。 而在新的联邦预算案中,联邦政府提议的“终身RRSP”(RRSP for life)允许加拿大人在年满71岁后继续保留其RRSP账户。 目前,如果RRIF持有人在71岁之后去世,该账户可以转移给其配偶,且无需关闭账户或办理复杂的税务手续。但对于RRSP而言,目前的情况并非如此。 联邦政府的预算提案旨在“允许在世的配偶或伴侣成为RRSP的继任持有人,并简化在账户持有人去世后,将资产免税转移给符合条件的遗属的相关流程。” 针对该计划的公众咨询已于周四启动,并将持续至2027年1月8日。 加拿大帝国商业银行(CIBC)杰米·戈隆贝克(Jamie Golombek)表示,目前大多数71岁的人会选择将注册退休储蓄计划(RRSP)转换为注册退休收入基金(RRIF),以避免在一次性提取资金时可能产生的税负。 他说:“对于成千上万的人来说,这每年都是一项复杂的行政事务。” “政府的意图是:‘为什么不设立一种终身的RRSP呢?’换句话说,就是让你能够一直持有RRSP,直到去世的那一天。” 根据这项拟议的变更,政府将要求RRSP持有人从72岁起,每年必须提取账户内一定比例的储蓄。这些提取比例基于平均预期寿命设定,旨在确保退休储蓄在持有人余生中能够逐步发放并缴纳相应的税款。 加拿大财政部长商鹏飞(François-Philippe Champagne)的新闻秘书约翰·弗拉戈斯(John Fragos)向CBC新闻证实,根据政府的这项提议,RRSP账户持有人在71岁之后将无法继续向账户供款。 为什么这些变化很重要? 卡尔加里的高级财富顾问亚伦·赫克托(Aaron Hector)认为,政府简化老年人财务安排的举措十分明智。他还对一项提案表示赞赏,该提案旨在让注册退休储蓄计划(RRSP)在持有人去世后能够更便捷地进行转移。 “无需再经历将RRSP转换为注册退休收入基金(RRIF)的繁琐文书流程,这非常合乎情理,”他说,“万一哪个环节被遗漏了,那可就麻烦了,会给当事人带来不少问题。” 不过,税务与个人理财专家指出,尽管新的“终身RRSP”措施会带来更多便利,但它并不能解决老年人在生活成本不断上涨压力下所面临的困境。 加拿大特许专业会计师协会(Chartered Professional Accountants of Canada)Li Zhang则认为,政府提出的“终身RRSP”方案“更像是一种名称上的变更”,却忽略了老年人所面临的更严峻的问题。 首先,她估计实际上只有33%到37%的加拿大人拥有养老金。 “我们谈论的并非是那些拥有大量退休储蓄资产的人群,”她说,“如果你路过食物银行,看看排队的人,你会发现其中既有非常年轻的,也有非常年迈的。” 她指出,对于RRSP持有人而言,另一个问题是强制提款可能会使他们难以平衡个人收入。 “这进而会导致更高的税负,”她说。 尽管该计划的咨询期持续至1月8日,但Golombek预计,如果联邦政府决定落实这些调整,那么从决策到最终实施,可能还需要相当长的时间。 “我认为,要等到这些计划彻底合并,或者至少是RRIF被取消,恐怕还需要几年时间。” 来源: https://www.cbc.ca/news/business/rrsp-for-life-9.7412568

YorkBBS News • Nov 8, 2026

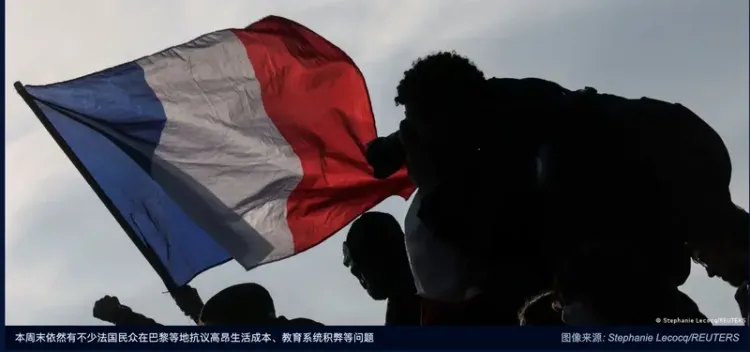
法国周末游行人数断崖式暴跌:法媒剖析示威“退潮”之谜

法国连续第四个周末出现针对高昂生活成本以及教育系统积弊的示威抗议。不过,和此前几次相比,本周末的抗议人数明显减少。 法国多地民众本周末再次响应工会、青年组织、“黄马甲运动”发出的抗议号召。根据组织者的说法,全国共有25万人参加了11月7日的抗议活动;而法国内政部公布的数据则为14.6万人。而在上周六,抗议人数规模在32万至50万人。11月5日(周四)的罢工示威活动也有约60万人参加(内政部数据)。 这才是法国式的示威抗议 在巴黎市中心,警方动用催泪弹试图驱散在禁止示威区域聚集的抗议者图像来源: Geoffroy Van Der Hasselt/AFP 多座城市出现动荡法国内政部表示,在图卢兹、马赛、里昂、波尔多和斯特拉斯堡等主要城市,集会过程中出现了动荡及各类事件。在巴黎,游行本身保持了和平,但傍晚时分局势趋于紧张;现场画面显示出现了催泪瓦斯烟雾和火光。内政部报告称全国共有200余人被捕。 为保护市中心区域,多个城市都在部分街区实施示威禁令。比如在第二大城市里昂,据媒体报道,民众在未经官方许可的情况下聚集抗议,警方随即动用了催泪瓦斯。 在巴黎,“黄马甲运动”原计划举行的一场集会被禁止,而由工会组织的一场示威活动则获准进行。尽管如此,在“黄马甲运动”发出行动号召后,仍有不少人聚集在市中心的协和广场。据法国媒体报道,两名“黄马甲运动”的协调员在巴黎被捕。 “年轻人依然感到愤怒”法国民众正在抗议高昂生活成本、教育系统积弊等多项议题。法国全国学生联合会(UNEF)秘书长莫雷(Manon Moret)表示,年轻人依然态度坚决且感到愤怒,并指出政府未能回应他们的诉求。 法国总理塞巴斯蒂安·勒科尔尼(Lecornu)计划在11月9日与工会及雇主协会举行一场社会议题会议,并和中学生、大学生代表进行磋商。此外,11月10日也有计划举行进一步的抗议活动。 自10月中旬爆发首轮示威以来,法国因生活成本上涨、公共教育危机及财政紧缩引发的“周六示威运动”已持续四周。然而,在刚刚过去的11月7日第四个周六,全法街头抗议人数呈现出急剧缩水的态势。法国内政部的统计数据显示,这场涵盖学生、工会及“黄马甲”运动的跨阶层动员正迎来深刻的节点转折。 01 危机叠加:从校园风波演变为多米诺骨牌 本轮动员并非单一议题的爆发,而是多重社会矛盾交织累积的产物。这场运动最初由高中及大学学生率先发起,抗议公共教育投入削减、师资匮乏及校舍老化,要求废除被指不公的大学录取平台,并取消非欧盟学生注册费上涨计划。 随后,汽油、柴油及家庭能源价格的持续攀升,迅速唤醒了“黄马甲”运动的社会根基,加上食品与住房开支剧增,普遍提高薪资与降低物价成为街头最响亮的声音。 与此同时,抗议者将矛头直指政府紧缩方案,反对削减公共医疗与地方服务开支,质疑财政赤字代价被强加给工薪阶层与退休人员,并严厉批评防暴警察过压执法,强烈抗议政府拟推行的警务治安监管强化及暴徒损毁赔偿机制。 02 动员轨迹:参与人数断崖式暴跌 据法国内政部与各大工会组织联合发布的数据,连续四周周六游行的动员规模呈现出“首周爆破、高位盘整、长假回落、大幅收缩”的轨迹。 10月17日首场集会法国官方统计规模达55万人,工会宣称达80万人,期间法国多地爆发严重骚乱;10月24日第二周官方统计约41万人,保持高位盘整;10月31日第三周受假期分流影响,法国官方统计回落至32万人。 到了11月7日第四周,法国官方统计人数骤降至不到15万人,其中巴黎约4.6万人,工会也宣称人数已降至25万人,全法抗议规模缩减至首周的三分之一以下。 面对常态化的周末游行冲击,法国内政部部署了高强度的安保防线,在全法调集七万名警察和宪兵,在巴黎协和广场、香榭丽舍大街及各地政府周边等敏感区域, 禁止示威者靠近。警务人员使用催泪瓦斯与高压水枪频次日见增长。 03 法媒剖析:周六示威“退潮”之谜 结合法国媒体分析,11月7日示威游行人数锐减的原因主要集中在四个维度。 首先是动员行程相互挤压。《费加罗报》与法新社指出,工会与社会团体在仅隔48小时前的11月5日周四刚刚举行了全法跨行业大罢工,当天全法集结了数十万至上百万人,工薪族在工作日扣薪罢工后,基层精力与体力严重透支,难以在短短两天后的周六再次发起同等规模的动员。 其次是“黑块”(Black Bloc)极端分子的暴力乱象挤压温和派。《巴黎人报》指出前几周频发的砸店、纵火及警民冲突破坏了游行队伍的“声誉”,许多同情通胀诉求的家庭、中产阶级及普通市民因厌恶极左翼激进分子混入队伍引发的治安风险,出于安全考量选择远离街头。 再者是安保高压与法律成本上升。《世界报》与《解放报》认为,警方事前划界、预防性逮捕及法治高压态势,大幅增加了参与非报备集会的法律风险,令边缘参与者与青年学生望而却步。 最后是诉求发散与抗议疲劳。《世界报》指出这场涵盖教育、燃油、通胀与工会薪资的混合型运动,在长达一个月的演进中未能确立统一的领导核心与谈判路线图,面对政府未出台实质性让步,抗议者产生了街头无力感,社会动员能级随之自然递减。 04 街头背后的思考:喧嚣渐退并不意味着危机平息 11月7日全法周六示威人数骤降至14.6万人,在某种程度上为疲惫不堪的城市商业与治安力量提供了一丝喘息之机。然而,将这一数字的缩水简单解读为“社会怒火已经平息”或“政府治理的胜利”,无疑是对当前法国社会深层结构性矛盾的误判。 从法媒的深层观察来看,周六示威人数的减少并不等于不满消除,而是动员机制正发生内部策略转移。工会与社会团体正逐渐从每周六泛化上街的耗散型模式,向精准选择工作日罢工的体制内博弈转变。民众不再盲目流连于周末街头,并不代表对通胀、物价上涨以及教育资源匮乏的怨气有所减弱。 同时,街头骚乱正在蚕食抗议运动的合法性基石。正如《巴黎人报》所警示的,激进分子的混入与街头打砸,不仅未能为运动争取到政治筹码,反而将同情诉求的温和派市民和中产阶级推离了街头。当民意表达演变成警察与激进群体之间的防暴拉锯战时,街头运动便丧失了最广泛的社会共鸣。 05 治理试炼:总理府面临的真正考题 随着周末示威潮的暂歇,治理压力的真正焦点已重新回到总理府。面对工会联合会即将在总理府会议后做出的决策,政府若将周六街头人数的减少视为高枕无忧的信号,进而强制推动缺乏民意基础的2027年财政预算案,恐将引发新一轮更加愤怒的暗流。 这场街头示威的短暂退潮,不过是法国社会在深层次购买力危机与制度信任危机碰撞下的一次中场休息。街头的喧嚣虽然暂时平息,但法国社会治理的真正考验才刚刚开始。未来的社会走向与政局稳定,终究取决于执政者能否拿出解决民生问题与公共服务危机的实质性方案。 (邓心草)

Vansky • Nov 8, 2026

40多岁没有退休金, 该不该清空存款翻新房子?

最近在 Reddit 的加拿大个人理财板块 r/PersonalFinanceCanada 上,有一位房主发帖求助,引发了网友们的热烈讨论。发帖人(OP)与妻子面临着一个许多中年房主都会纠结的难题:为了彻底整修一栋年久失修的老房子,是否值得清空全部的现金储蓄?   图片来源:Pexels,作者:Francesco Ungaro     核心困境:年过四十、身无储蓄与破旧的老房 发帖人夫妇目前处于40多岁的中年阶段,家庭总收入(HHI)为 12.5万加元,两人均为自由职业者,没有公司企业年金。 他们居住在加拿大大多伦多地区(GTA)一栋建于40年代、带有80年代装修风格的老房子里。目前房屋估值为 110万加元,剩余房贷仅剩 17.5万加元,预计在 7年内就能完全付清。 然而,这栋房子的居住状态已经非常糟糕: "房屋估值 110 万加元,剩余 17.5 万加元房贷,7 年内还清。看起来需要 35 万加元来将房子彻底整修一番,我们假设这会在大约 20 年后准备降级换房时增加房屋价值。" 按照承包商亲戚的评估,基础硬装修预算高达 35万加元(包含屋顶、门窗、厨房、浴室、地板以及拆除墙壁为居家办公腾出空间等)。然而,这将直接清空两人的全部现金储蓄。 面对“没有存款、年过四十、没有退休金”的现实,发帖人陷入了深深的焦虑与自我怀疑: "没有存款的想法令人担忧,这让我感到压力山大。这是一个巨大的错误,还是说我们可以安心地知道房子很快就会还清、能带来一点月租金,如果情况太紧绷还可以随时启动降级换房?"   网友热议:这笔账到底划不划算? 这篇帖子发出后,社区网友们从财务理性、养老规划以及装修现实等角度展开了激烈的交锋。 1. 批评派:“这简直是疯了,拿几年的辛劳打水漂” 许多网友认为,花 35 万加元去装修一栋预计 20 年后才卖掉的房子,在财务上极不理智。 收入与工时完全不成正比: "这是整整 3 年的税前家庭总收入,接近 5 年的税后收入。整整 5 年!你接下来 5 年去上班,全都是为了这个项目。想想看吧。" 20 年后的增值是个伪命题: "老兄,装修也是会贬值的。你以为装修能带来的房产增值,在 20 年后会归零。20 年后的任何买家,都会觉得你的房子依然需要重新装修。" 另一位网友也直言:“在 GTA(大多伦多地区),地理位置才是决定价值的王道。等你到时要卖房时,你当年精心挑选的装修风格可能早就过时了。” 2. 替代方案:买新房、利用 HELOC 还是分步微调? 关于买新房或换房:发帖人曾考虑过换房,但她无奈地表示: "我们在网上看过其他房子,但要实现资产变现并支付各种费用和土地转让税,我们实际只能买 80万加元左右的房子……如果 80万能买到让我们满意且不需要花钱的房子,那毫无疑问选这个。但去到一个较差的社区还要花 20万去翻新,这就说不准了……” 关于房屋信贷(HELOC),部分网友建议可以申请一个房屋资产额度信贷(HELOC)作为备用或分摊部分费用: "可以考虑申请 HELOC 并用它来支付一部分装修费用……手头有更多现金能让你感觉好受些,而且利率也没那么高。" 也有网友提醒:“只要你有一笔不错的可支配收入每个月用来还债,使用 HELOC 是完全没问题的。或者用现金和 HELOC 搭配着用,确保手里永远留一点应急资金。” 关于自己动手(Sweat Equity),有网友建议夫妻俩自己学着做一部分工以节省人工费: "大部分报价里的 35 万加元都是人工费。如果你能自己动手做一部分,就能省下一大笔钱……对于我们中产阶级来说,省钱意味着必须付出自己的时间和精力。" 但发帖人坦言自己“完全没有动手能力”,而且全屋铲到只剩龙骨(to the studs)的工程量对非专业人士来说实在过于庞大。 这场讨论的核心,实际上折射出了生活品质与财务安全之间的博弈。 房子确实十分破旧(屋顶老化、地板开裂、橱柜摇摇欲坠),长期居住在这样的环境中对身心是一种折磨;但另一方面,作为没有公司年金的自由职业者,在步入中年的关键节点清空所有流动储蓄、背负高额装修开销,也确实极大地放大了抗风险的脆弱性。 正如许多理性网友所建议的,或许更稳妥的方案是精简需求,只做屋顶和门窗等必须防损的刚需维护,将非核心的豪华翻新推迟或分阶段进行,而不是一口气押上全部身家,让自己陷入巨大的财务焦虑之中。

Wenxuecity • Nov 8, 2026

纽约女子割喉案告破 嫌犯竟是小学助教 曾任警员…

美国纽约布鲁克林发生的夜跑女子遇害案迎来了重大司法进展。10月30日晚间,28岁的 Katie Suarez 在沿海滨步道慢跑时突遭割颈,抢救无效于11月2日不幸离世,其捐出的器官挽救了五位患者的生命。 11月7日,纽约市警察局(NYPD)正式逮捕了27岁的嫌疑人 Sayed Mohassib,并以二级谋杀罪、篡改物证及非法持有武器罪对其提起公诉。11月8日提审中,法官裁定将其无保释羁押。advertisement 案发当天,在道明银行(TD Bank)工作的 Katie 在慢跑期间曾于晚7时56分给父亲打电话,称还有半英里就能会合。然而,迟迟不见女儿归来的父亲随后沿着 Shore Parkway 滨海绿道寻找,最终在晚8时16分左右于一棵树下发现了满身是血、倒在血泊中失去意识的女儿。 HOW WAS HE IN A SCHOOL? The man charged with murdering Brooklyn jogger Katie Suarez was working as a teacher's aide at an ELEMENTARY school. Sayed Mohassib, 27, is charged with second-degree murder after Katie was stabbed on both sides of her neck on Oct. 30. She was training for the NYC Marathon. Her own father found her bleeding under a tree. Law enforcement sources say Mohassib was pushed out of the NYPD and the Marines over MENTAL HEALTH issues and was sent to Bellevue for a psych evaluation. Then New York City put him in a classroom with little kids. Police say he kept showing up to work after the killing. Somebody at the DOE has to answer for this. THIS CANT HAPPEN. — Gunther Eagleman™ (@GuntherEagleman) November 7, 2026 随着嫌疑人落网,其身份背景引发了纽约社会各界的巨大震惊与质疑:据了解,嫌犯是公立小学的助教,案发时在距离现场仅数个街区的布鲁克林第200公立小学(P.S. 200)担任教师助理。 执法消息人士透露,他在案发后甚至连续数日照常到学校上班。目前纽约市教育局已停对其职务并启动解雇程序。 Ex-cop Sayed Mohassib had NYC jogger Katie Suarez's blood splattered over his apartment walls after alleged murder: prosecutors https://t.co/BVXxUvPGMD https://t.co/YPiMrjyUZw — New York Post (@nypost) November 8, 2026advertisement BREAKING: Man Arrested in connection to Katie Suarez Killing Walked Out of Precinct in Handcuffs Sayed Mohassib, 27, a city Education Department employee, was arrested and charged with murder, tampering with physical evidence and criminal possession of a weapon. Victim, Suarez, 28, was stabbed in the neck on Oct. 30 while running along the Shore Parkway greenway near Caesar's Bay in Bath Beach. Her father found her after she did not meet her parents on the path, and she died Monday. Video by | Licensing @FreedomNTV Desk@freedomnews.tv — Oliya Scootercaster (@ScooterCasterNY) November 7, 2026 嫌犯 Mohassib 曾于2022年在纽约警局工作约一个月便离职,后加入美国海军陆战队,但随后因未通过心理评估而退伍。2023年他试图重新申请加入纽约警局,因举止不整及行为异常遭拒。 另外根据家暴警情记录:2024年警方曾接到其家人报警,称其威胁要“砍碎”母女二人,随后其被送往医院进行精神检查。 根据法庭文件与检方披露,警方通过案发地点周边的监控视频锁定其轨迹,并在其位于 Bath Beach 的住所附近监控中发现其在案发后丢弃了数袋垃圾。检方指出,警方在其住处墙壁等处发现了疑似血迹,经初步检测呈现阳性反应。目前警方仍在跨州搜寻被其丢弃的凶刀。 在接受警方讯问时,Mohassib 声称案发当晚自己带刀出门,但随后“陷入断片状态”,醒来时发现自己浑身是血,并因幻想有人要伤害其家人而带刀。advertisement 检方表示,Mohassib 与受害者曾于2018至2019学年间同时就读于布鲁克林学院(Brooklyn College),但目前尚无证据表明两人此前相识,作案动机仍有待进一步调查。 议员与社区团体已呼吁对教育局的背景审查机制展开全面调查,以厘清具有严重精神健康警示记录的人员为何能进入公立学校工作。

Vansky • Nov 8, 2026

大温11月人们“情绪低落”?忧郁可能已经找上门

随着加拿大进入11月,白昼越来越短,气温逐渐下降,阴雨天气也开始增多。不少人发现,最近容易感到疲惫、心情低落,甚至不太愿意出门与人交流。这可能不仅仅是天气变冷带来的不适,还可能与所谓的“冬季忧郁”(Winter Blues)或季节性情绪失调(Seasonal Affective Disorder,简称SAD)有关。加拿大专家提醒,日照减少可能影响人体生理节律、情绪和日常生活。对于部分人来说,相关症状甚至从11月就已经开始。 15%的加拿大人经历冬季忧郁根据天气网的报道,注册心理治疗师Mary Marano博士表示,随着冬季临近,时钟调整、日照时间缩短以及气温下降,都会对人们的身心状态产生影响。她指出,约15%的加拿大人会经历不同程度的冬季忧郁,而约2%至3%的加拿大人可能受到较严重的季节性情绪失调影响。对于一些人来说,11月就是情绪开始发生变化的时间。落叶已经凋零,积雪却还没有到来,户外经常阴暗、潮湿,白天和夜晚都缺少阳光。这种季节变化容易让人产生孤独感,也可能影响日常生活的积极性。 日照减少,不只是心情受到影响随着白昼缩短,人体内部的生理系统也会发生变化。专家指出,阳光与人体的生物钟、皮质醇分泌节律以及维生素D生成等方面密切相关。日照不足可能影响睡眠、精力和情绪。部分人还可能出现注意力下降、疲劳以及社交意愿降低等情况。心理治疗师Marano提醒,人们也需要留意自己的内心对话。她表示,大脑会受到我们日常思维方式的影响。如果每天不断告诉自己“冬天太糟糕了”“接下来几个月都不会好过”,可能进一步加重消极情绪。她建议尝试调整思维方式,不要让对冬季的负面预期主导自己的日常生活。专家建议:主动与邻居、朋友保持联系除了调整心态,保持社交联系同样重要。全球老龄化及年龄歧视研究专家Jane Barratt指出,冬季尤其需要关注孤独和社会隔离问题。她建议,天气变冷、日照减少时,不妨主动敲敲邻居的门,问问对方最近是否安好,是否需要帮助。这种看似简单的互动,不仅能够帮助他人,也有助于自己保持与社区的联系。冬季不应该成为减少社交、与外界隔绝的理由。即使不方便外出,也可以通过电话、视频聊天或与亲友聚会维持日常联系。饮食也能帮助调节情绪除了社交和心理调整,饮食也是专家特别提到的一个方面。认证整体营养师Nadia Kotsos表示,人体制造血清素(Serotonin)需要一种名为色氨酸(Tryptophan)的氨基酸。鸡蛋、三文鱼和南瓜籽等食物都含有色氨酸,可以作为日常饮食的一部分。她特别推荐一个简单的方法:在一碗热燕麦粥上撒一些南瓜籽,既方便又能增加营养。不过,饮食只是整体健康管理的一部分,不能代替针对季节性情绪失调的专业治疗。 加拿大漫长冬季,提前做好准备专家提醒,面对漫长而阴暗的冬季,提前建立健康的生活习惯十分重要。可以从以下几个方面入手:尽量接触自然光: 白天有阳光时适当外出散步。保持社交: 主动联系朋友、家人和邻居,避免长期独处。调整饮食: 适当摄取鸡蛋、鱼类、南瓜籽等营养丰富的食物。关注心理状态: 留意持续的情绪低落、疲劳和兴趣减退。必要时寻求专业帮助: 如果情绪问题持续影响睡眠、工作或日常生活,应咨询医生或心理健康专业人士。需要注意的是,普通的冬季情绪低落与季节性情绪失调并不完全相同。如果症状明显、持续时间较长,或出现严重抑郁及自伤念头,应及时寻求专业医疗帮助。虽然加拿大11月的阳光越来越少,但专家认为,这段时间同样可以成为重新建立生活节奏、加强人际联系和照顾身心健康的机会。

Vansky • Nov 8, 2026

加拿大人退休存款大公开!各年龄段要存多少钱

在加拿大,究竟要存多少钱才能安心退休?随着生活成本、住房开支和医疗相关支出不断增加,退休储蓄成为越来越多加拿大人关心的话题。 根据加拿大蒙特利尔银行(BMO)年度退休调查,加拿大人目前认为,想要过上舒适的退休生活,平均需要准备约 170万加元,比上一年的154万加元明显增加。但现实情况如何?加拿大不同年龄段的人,实际上又存下了多少钱? 根据文章整理的加拿大统计局、加拿大税务局(CRA)及加拿大服务部(Service Canada)相关数据,各年龄层的退休账户余额存在明显差异。以下数据可以帮助大家了解自己所处年龄段的大致储蓄水平。 一、加拿大人不同年龄段,退休账户存款有多少? 35岁以下:退休储蓄刚刚起步这个年龄段的家庭,退休账户中位数只有1.5万加元,平均为5.75万加元。只有54.7%的家庭持有RRSP、RRIF或LIRA账户。年轻人通常需要同时面对房租、学生贷款、买房首付等压力,因此不少人还没有开始认真准备退休金。不过,越早开始储蓄,越有机会利用长期复利增长。35至44岁:储蓄开始加速这个年龄段的退休账户中位数升至3.3万加元,平均达到8.86万加元。账户持有比例也增加至64.6%。这一阶段通常面临房贷、育儿、家庭开销和职业发展等多重压力,但收入增长也可能为退休储蓄创造更多空间。45至54岁:退休储蓄的重要冲刺期这个年龄段的退休账户中位数达到7.26万加元,平均为17.35万加元。约69.6%的家庭持有相关退休账户。文章指出,一些理财规划建议认为,50岁左右可以考虑将退休储蓄目标设定为年收入的4至6倍,但这并不是适用于所有人的统一标准。55至64岁:退休前的关键阶段 这是所有年龄组中退休账户余额最高的阶段:中位数:12万加元,平均数:26.6万加元。约70%的家庭持有退休账户值得注意的是,平均数超过中位数一倍以上,说明部分高储蓄家庭拉高了整体平均水平。距离退休越来越近,许多人开始增加储蓄、偿还债务,并重新调整投资组合。65岁及以上:开始动用退休积蓄进入退休年龄后,账户中位数下降至10.22万加元,平均余额为24.87万加元。这并不一定意味着储蓄能力下降,而是许多人已经开始提取过去积累的退休资金,用于日常生活。按照加拿大税务规定,RRSP必须在持有人年满71岁的当年12月31日前结束,通常可以转换为RRIF,之后按照规定提取资金。二、TFSA免税储蓄账户:各年龄段平均有多少钱? 除了RRSP,加拿大人还可以通过TFSA(免税储蓄账户)为退休生活积累资金。TFSA最大的特点是:符合规定的投资收益及提款通常免税,而且提款不会计入应税收入。根据文章引用的CRA 2023税务年度数据,各年龄段TFSA平均余额如下: 从数据可以看出,年龄越大,TFSA平均余额整体越高。尤其是60岁以后,账户余额增长更加明显。对于已经有雇主养老金、RRSP额度受到限制的人来说,TFSA也是积累额外退休资金的重要工具。2026年TFSA年度供款额度为7,000加元。如果从2009年开始就符合资格,却从未向TFSA供款,按照文章所述,截至2026年1月1日,累计供款额度可达109,000加元。三、加拿大退休后,每个月能领多少政府养老金? 除了个人储蓄,加拿大退休人士还可能获得CPP和OAS两项重要政府养老金。1. CPP加拿大养老金根据文章提供的2026年7月数据: 需要注意,最高金额并不是人人都能领取。要获得最高CPP,通常需要接近39年的较高水平供款记录。如果延迟到70岁才开始领取CPP,月领取金额最高可以比65岁开始领取增加42%。2. OAS老年保障金2026年10月至12月期间,OAS最高月付款金额如下: OAS金额会根据生活成本变化进行定期调整。不过,高收入退休人士需要留意OAS追回税(Clawback)。文章指出,65至74岁人士如果2025年净全球收入超过152,062加元,将无法获得OAS付款。实际资格及金额还取决于居住年限、收入和其他相关规定。四、加拿大人认为退休需要170万,BC省居民目标更高! 根据BMO年度退休调查,加拿大人对退休储蓄的期望越来越高。加拿大人认为舒适退休平均需要:170万加元。36%的人担心自己无法达到退休储蓄目标。14%的人表示根本不打算退休。28%的人储蓄比例不到收入的5%。38%的人储蓄比例在收入的5%至10%之间。各省之间的退休目标也有明显差异。其中,BC省居民的退休储蓄目标最高,平均达到 220万加元。大西洋省份居民的目标则相对较低,平均约92.8万加元。这也反映出不同地区的生活成本、住房支出和退休生活预期存在差异。五、2026年RRSP和TFSA额度是多少?对于希望增加退休储蓄的加拿大居民,以下两个数字值得记住: RRSP实际可供款额度通常还取决于上一年度收入的18%、年度上限及养老金调整等因素,具体以CRA个人账户中的额度为准。 六、退休到底需要多少钱?关键不只是账户余额 从这些数据可以看到,加拿大人不同年龄阶段的退休储蓄差距相当明显。 尤其需要注意的是,平均数并不代表大多数人的真实情况。例如,55至64岁家庭退休账户平均有26.6万加元,但中位数只有12万加元。 此外,退休规划也不能只看RRSP余额,还需要综合考虑: 是否拥有自住房,以及是否还有房贷; 是否有雇主养老金或其他退休收入; CPP和OAS每月可以领取多少; TFSA中有多少免税储蓄; 退休后的生活成本及医疗、照护支出。 对很多加拿大居民来说,真正重要的不是一定要存到170万加元,而是提前了解自己的退休收入来源和未来开支,制定适合自己的储蓄计划。

Wenxuecity • Nov 8, 2026

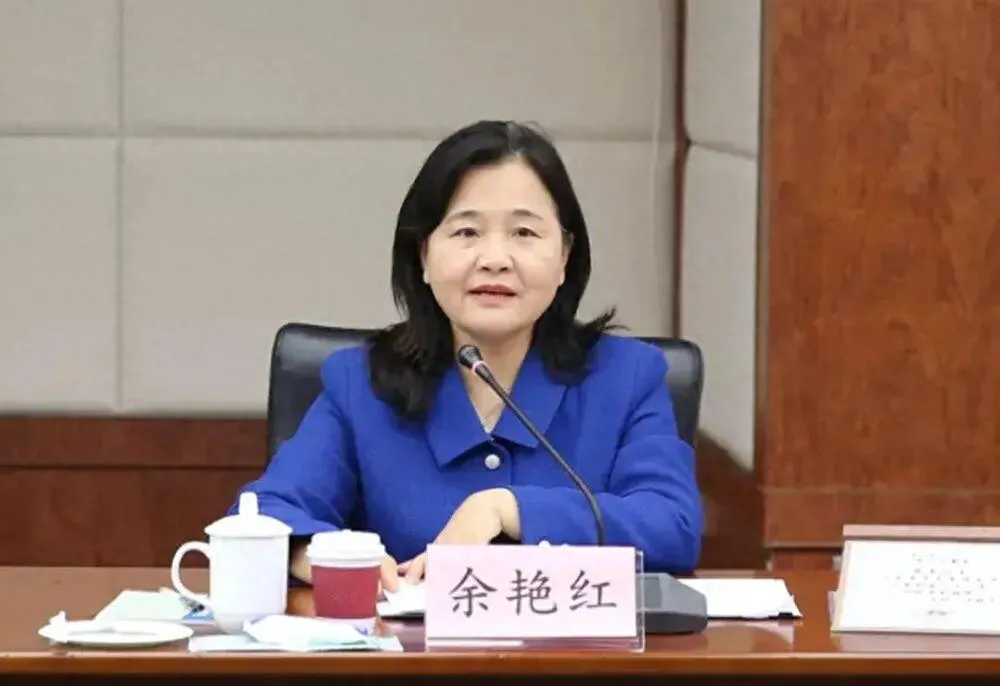
64岁女高官主动投案 曾是知名妇产科专家

11月6日,中央纪委国家监委通报,中国国家卫生健康委员会原党组成员,国家中医药管理局原党组书记、局长余艳红涉嫌严重违纪违法,主动投案,目前正接受中央纪委国家监委纪律审查和监察调查。 64岁的余艳红,今年2月被免去国家中医药管理局局长职务。早年间,她是从业超30年的知名妇产科专家,后历任广东省副省长,中国国家中医药管理局副局长、局长等职。advertisement 余艳红的主动投案,其实已有端倪。两天前闭幕的中国政协十四届常委会第十九次会议,通过了关于撤销余艳红等人第十四届中国政协委员资格的决定。 妇产科专家 医而优则仕 余艳红出生于1962年10月,湖南邵阳人,1983年8月参加工作,1993年9月加入中国共产党。 梳理余艳红的简历,她是典型的由医转政。余艳红1983年毕业于衡阳医学院医疗系医疗专业,后在该校第二附属医院担任妇产科医师。1988年,她又到第一军医大学第一附属医院妇产科工作,先后任副主任、主任。advertisement 2004年,第一军医大学整体移交广东省,更名为南方医科大学。余艳红随之担任南方医科大学附属南方医院妇产科主任。2005年,余艳红升任该院副院长。 任职三年多后,余艳红履新南方医科大学党委常委、副校长。在此之前,她已在工作中先后取得湖南医科大学医疗系妇产科学专业硕士学位,以及南方医科大学病理学与病理生理学专业博士学位。 2013年4月,余艳红出任南方医科大学党委副书记、校长,成为这所中国首批“部委省”共建医科高校的首位女校长。 任职将满5年,2018年2月,55岁的余艳红履新广东省政府党组成员、副省长,跻身副省部级干部序列。从当时的分工来看,余艳红继续发挥其在医疗系统工作的丰富经验,主抓省民族宗教委、民政厅、人力资源社会保障厅、卫生计生委、食品药品监管局、妇儿工委。负责联系省总工会、团省委、省妇联、残联、红十字会。 不过,获职副省长不满半年,余艳红即北上进京,出任国家卫生健康委员会党组成员,国家中医药管理局党组书记、副局长,后兼任中国妇联副主席。advertisement 疫情期间,身为国家中医药局党组书记、副局长的余艳红曾作为中央指导组成员前往武汉,并多次出席国新办在武汉举行的新闻发布会,介绍中医药参与疫情防控的主要情况。她表示,中医药以前是、现在是、未来仍然是人类抗“疫”的重要武器。 2023年7月,余艳红任国家中医药管理局党组书记、局长。2026年2月,被免去局长职务。至此番被官宣投案。 与“死神”过招 反驳“好学生不学医” 作为一名从诊疗一线起步的妇科专家,余艳红擅长于围产医学,在妇产科急危重症及高危妊娠的抢救和处理,以及产前诊断等方面有较深造诣。资料显示,她曾是国内较知名的围产医学专家,尤其是在“羊水栓塞发病机理的研究及早期诊断标准”的研究达到国际先进水平。advertisement 2016年,担任南方医科大学校长的余艳红曾谈起自己30余年的妇产科医生生涯,回忆与“死神”多次“过招”的经历。她提到,就在第一军医大学更名为南方医科大学的当天,她接诊了一位孕妇,该孕妇因车祸脑部、胸腔等多处出血,昏迷不醒。 入院时孕妇出现早产先兆,其他医生认为是外伤导致的早产发动,余艳红凭经验认为,患者极可能并发了危及生命的胎盘早剥甚至内出血。最终,术中证实了余艳红之前对病情的判断,还意外发现了仪器设备也未能诊断出来的肝破裂,因手术及时,患者转危为安。 余艳红曾提到,在她看来,呵护孕妇及胎儿健康,迎接新生命的到来是无限光荣的事情,帮助病人解除病痛是医生崇高的使命,能治好疑难病症更是医生的能力体现。她认为,奉行仁心仁术的医者必将被全社会信任和尊重。 报道提到,正因如此,她对“好学生不学医”等看法异常敏感,拿出本校实际数据予以反驳,“大部分第一志愿填报医学专业的学生是真喜欢。” 两任局长先后被查advertisement 于文明一审获刑15年 2023年7月,余艳红接棒国家中医药管理局局长时,卸下该职务的是于文明。于文明出生于1963年,2004年起在国家中医药管理局任职,2018年6月起任国家中医药管理局局长,卸任时任职时间正满5年。 这次交棒后,于文明继续担任中华中医药学会第七届理事会会长。2025年6月22日,中央纪委国家监委通报,国家中医药管理局原局长于文明涉嫌严重职务违法,接受国家监委监察调查。 同年12月,于文明被移送检察机关审查起诉。经查,于文明利用职务上的影响为亲属经营活动谋利;将医药领域公共资源异化为谋取私利的工具,大搞隐性腐败,大肆收钱敛财,利用职务便利为他人在药品注册审批、产品注册证书延期等方面谋利,并非法收受巨额财物等。 通报指出,于文明行为已构成严重职务违法并涉嫌受贿犯罪,且在党的十八大后不收敛、不收手,性质严重,影响恶劣,应予严肃处理。advertisement 2026年8月21日,天津市第一中级人民法院一审公开宣判于文明受贿案。经审理查明:于文明为他人在药品注册审批、产品注册证书延期等事项上提供帮助,直接或者通过他人非法收受财物共计折合人民币6344万余元。 一审对于文明以受贿罪判处有期徒刑十五年,并处罚金人民币六百万元;对于文明受贿所得财物及孳息依法予以追缴,上缴国库。 在余艳红之前,10月31日,中央纪委国家监委通报,原中国石油化工集团公司党组书记、董事长傅成玉落马。生于1951年的傅成玉,如今已退休11年。 来源:新黄河

Vansky • Nov 7, 2026

大温11个月男婴枉死!两送急诊医生误判

大温一名父亲指控素里纪念医院(Surrey Memorial Hospital)医护人员处理其年仅11个月大的儿子病情时出现失误,未有及时识别严重病征,导致孩子错失救治机会。 这名男婴于今年4月19日不幸离世,家属事后向菲沙卫生局(Fraser Health Authority)提出正式投诉,但至今仍未收到书面调查答复。 根据CBC新闻的报道,死者Salahaddin Abrar于今年4月19日去世,终年仅11个月。父亲Abrar Ahmed表示,孩子在去世前两天,因持续呕吐及排出白色、呈粉笔状的粪便,被家人带往素里纪念医院急症室求医。 然而,爸爸Ahmed指,当时接诊医生没有为孩子检查血压及血糖,只建议家属带孩子回家,并给予口服电解质补充液。   家属认为,孩子当时已经出现明显异常症状,但医护人员没有充分重视他们的担忧,也没有进一步检查或升级治疗。   病情急剧恶化 再次送院时已失去反应 Ahmed表示,家人带孩子回家后,情况并未好转。4月18日晚间,家属发现孩子已经没有反应,于是再次将他送往素里纪念医院急症室。 这次检查发现,孩子的血糖水平已经低至危险程度。由于情况严重,医护人员甚至无法通过一般静脉输液方式为他补充液体,最终必须通过骨内输液方式,将液体及药物输入体内。 Ahmed称,孩子当天在急症室接受近10小时治疗期间,家属从中午12时至晚上9时30分,多次要求医护人员采取进一步行动,但他们认为自己的求助始终没有得到适当回应。 他表示,孩子在白天连续近10小时没有反应,这种情况对于一名婴儿而言显然不正常,但家属的担忧没有受到足够重视。 直到后来另一名护士接手照顾孩子,情况才出现转变。孩子随后被紧急转送温哥华的BC儿童医院(BC Children's Hospital)。 确诊急性肝衰竭 转送亚省期间不治 BC儿童医院医生检查后发现,男婴患有急性肝衰竭(Acute Liver Failure)。由于病情严重,医疗团队决定将他转送至阿省埃德蒙顿的Stollery儿童医院,等待肝脏移植。 尽管医生尽力稳定孩子的病情,男婴Salahaddin最终仍于4月19日上午离世。 父亲Ahmed表示,家人至今无法释怀。他说,自己一直信任医生及医院的专业判断,但最终却失去了年幼的儿子,这种痛苦及自责将伴随家人一生。 投诉菲沙卫生局逾三个月 仍未收到书面答复 孩子离世后,Ahmed一家于今年7月向菲沙卫生局旗下的病人护理质量办公室(Patient Care Quality Office,PCQO)提交正式投诉,要求调查医院处理孩子病情的过程。 经过数星期等待后,菲沙卫生局曾承诺于9月向家属提供书面答复,但截至报道时,家属表示仍未收到相关文件。 Ahmed指出,提交投诉至今已经超过三个月,远远超过该办公室自行设定的40个工作日处理期限。 他表示,公开儿子的遭遇,是希望避免BC省乃至加拿大其他家庭经历类似悲剧。 倡议引入英国“Martha's Rule” 让家属要求第二医疗团队介入 Ahmed希望BC省建立类似英国“Martha's Rule”的制度,让病人家属在认为患者病情没有得到适当处理时,可以立即要求医院安排另一支医疗团队进行独立评估。 这项制度旨在让患者及家属能够在对病情处理有疑虑时,主动要求更高层级的医疗介入。 病人权益倡导组织Patient Pathways的医疗导航员Connie Jorsvik也对BC省现行投诉机制提出质疑。 她认为,病人护理质量办公室在调查投诉时缺乏足够独立性,并指根据她的经验,这些办公室近年来变得越来越难以沟通,处理过程也缺乏透明度。 Jorsvik建议,家属除了向病人护理质量办公室投诉,也可以同时向BC省相关医疗专业监管机构提出申诉。 菲沙卫生局:复杂个案调查可能需要更长时间 对于事件,菲沙卫生局发言人表示,基于病人隐私及保密规定,无法公开Salahaddin个案的具体医疗细节。 发言人向家属表达诚挚慰问,并表示孩子离世对所有参与其医疗护理的人员而言,都是令人悲痛的事情。 该局同时强调,病人护理质量办公室致力于以尊重关系及以人为本的方式处理家属投诉,并承认部分复杂个案的审查时间可能比预期更长。 发言人表示,办公室首要任务是确保最终答复全面、准确,并对患者及其家属具有实际意义。 如果家属认为病人护理质量办公室未能妥善处理投诉,也可以进一步要求病人护理质量审查委员会(Patient Care Quality Review Board)进行独立审查。 目前,家属仍在等待菲沙卫生局对事件作出正式书面回应。